


Копил честно – плати ещё: Минфин протянул руку к вкладам. Сколько откусят от наших доходов
Минфин предлагает включить проценты по вкладам в общую базу НДФЛ с прогрессивной шкалой от 13 до 22%. Для вкладчиков это неприятная новость: депозит – не спекулятивный выигрыш, а честно накопленные средства, с которых уже уплачены все налоги. Теперь с одного и того же рубля государство решит забрать дважды. На фоне обсуждаемых новаций возникает простой вопрос: куда девать накопленный на чёрный день миллион рублей, если на недвижимость его не хватит, а банк уже не кажется надёжным убежищем? И пока одни ищут ответ, другие уже выводят деньги – отток из банков к концу года может достичь 3,8 трлн рублей.
Двойной оброк на заначку: государству очень нужны деньги
Инициатива Минфина включить проценты по банковским вкладам в общую базу НДФЛ с прогрессивной шкалой от 13 до 22% стала для вкладчиков новостью неприятной. Депозит в банке – это не спекулятивный выигрыш на бирже и не незадекларированный доход, а честно накопленные средства, с которых гражданин уже уплатил абсолютно все налоговые обязательства. Введение дополнительной прогрессии на процентный доход фактически означает, что с одного и того же рубля государство решает забрать налог во второй раз.
Пока что речь идёт не о налоге на всю сумму вклада. По опубликованным материалам Минфина, изменения не должны затронуть вклады до 1 млн рублей. В целом новая схема может коснуться примерно 4 млн человек, или не более 6% населения. Ставка будет зависеть от совокупного дохода гражданина, а не только от наличия банковского депозита. Однако на фоне налоговых новаций у простых людей возникает вполне практический вопрос: как поступить с накоплениями на чёрный день в 1–2 миллиона рублей, если на покупку недвижимости этих денег категорически не хватает, а ввязываться в ипотечные схемы не хочется?
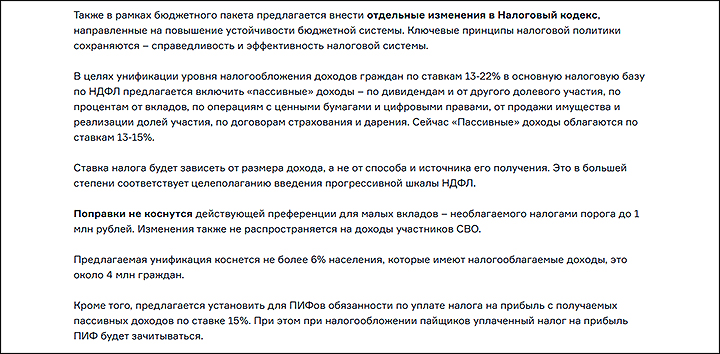
Не самый приятный новогодний сюрприз. Скриншот: официальный сайт Минфина России
Реакция граждан на затягивание финансовой гайки уже проявляется в цифрах: Сбербанк прогнозирует отток средств из банковской системы в наличную форму на уровне 3,8 трлн рублей к концу года. Люди чувствуют растущее давление и пытаются увести сбережения куда-нибудь подальше от фискальных органов. Однако такое бегство превращается в иллюзию спасения, ведь бумажные купюры в домашней копилке быстрее съедает инфляция, считает экономист Валентин Катасонов:
Деньги под подушку-то нельзя класть, потому что обесценивание рубля очень сильное. Причём оно не измеряется темпами инфляции. Это заниженная статистика по инфляции. На самом деле, конечно, инфляция ближе к величине ключевой ставки Центрального банка на сегодняшний день – 14%. Вот это и есть примерно темпы инфляции.
С точки зрения обычной семьи так и есть. Официальная инфляция – это "средняя температура по больнице". В нее входит всё: от стоимости жилья и автомобилей премиум-класса до стоимости стрижки и тарифов ЖКХ. А подорожание борщевого набора гораздо ощутимее колебаний цен на "Ламборгини". Поэтому, стоя в магазине, человек видит своими глазами, что цены растут на 14%, а то и больше, и официальным цифрам не верит.
Как сберечь свои кровные?
Итак, что делать с миллионом рублей, если рисковать накопленным не хочется? До недавнего времени самым логичным способом сбережения был банковский вклад. По данным Банка России, в первой декаде октября средняя максимальная ставка по вкладам в десяти крупнейших банках составляла 13,06% годовых. Если разместить миллион под 12,62% на год, доход составит около 126 тысяч рублей до налогов. Но есть нюанс: когда срок закончится, банк может предложить уже меньший процент, а при досрочном снятии денег часть начисленного дохода можно потерять.
 Деньги "под подушку" класть нельзя. Коллаж Царьграда
Для долгосрочных сбережений интереснее выглядят облигации федерального займа – ОФЗ. Это бумаги, с помощью которых государство занимает деньги у граждан и организаций, обещая выплачивать проценты и вернуть долг в установленный срок. Высокая расчётная доходность складывается не только из купонов, но и из того, что бумагу покупают дешевле суммы, которую государство должно вернуть при погашении, рассказывает руководитель отдела внешних коммуникаций Института Царьград Никита Комаров:
Для многих главным препятствием остаётся убеждение, что покупать облигации сложно. На деле разобраться с покупкой ОФЗ не сложнее, чем с мобильным банком. В брокерском приложении своего основного банка можно открыть счёт, пополнить его и выбрать нужный выпуск по номеру. Никаких специальных программ и звонков брокеру для этого не требуется. Однако деньги здесь должны быть свободными. Выпуск погашается в 2040 году, а до этого его цена может заметно снижаться. При вынужденной продаже убыток вполне реален. Поэтому семейный резерв стоит оставить на вкладе или накопительном счёте.
То есть если рыночные ставки вырастут, цена старых облигаций с фиксированным купоном может упасть, и при срочной продаже владелец получит меньше вложенного. Кроме того, следует учитывать налоги, брокерские комиссии и расходы на покупку бумаг. ОФЗ могут быть интересны для той части накоплений, которую человек готов держать на перспективу не один год, но превращать в них всю финансовую подушку не стоит.
Золото, доллары?
Золото и валюта тоже не обеспечивают стопроцентной защиты. Банк продаёт золото дороже, чем готов выкупить обратно, а разница в ценах съедает часть вложений ещё до изменения стоимости металла. Например, при условных котировках 12 тысяч рублей за грамм на покупку и 11 350 рублей на обратный выкуп вложенные 100 тысяч при немедленной продаже превратятся примерно в 94,6 тысячи рублей. На валюте тоже можно потерять на разнице курсов и комиссиях, а рост курса никто не гарантирует. Обезличенный металлический счёт, кроме того, не является обычным банковским вкладом и не защищён стандартной системой страхования вкладов.
В ситуации нестабильности и в ситуации, когда люди сомневаются, что будет завтра, безусловно, золото становится наиболее эффективным активом. Однако от его наличия спокойнее на душе, но отнюдь не в плане прибылей, считает экономист Максим Довгялло:
Если предположить, что в горизонте полугода-года специальная военная операция закончится и отношения с нашими зарубежными потенциальными партнёрами нормализуются, золото может пойти вниз, и человек потеряет… В этой конфигурации мы с вами можем столкнуться с ситуацией, когда, купив золото и захотев его продать, мы с вами можем продать его в убыток.
Золото? Доллары? Какой актив окажется самым надёжным? Коллаж Царьграда
Похожая ситуация и с иностранной валютой. В долгосрочной перспективе возможны сюрпризы. Сегодня в страну приходит много валюты: американцы ослабили санкции на торговлю дизельным топливом, а цены на энергетических рынках растут, что способствует большому притоку валюты. А дальше возникает вопрос, насколько то предложение валюты, которое сегодня приходит на рынок, будет востребовано гражданами, желающими сохранить свои сбережения именно в ней, и насколько долгосрочным будет этот спрос, говорит Максим Довгялло:
Может получиться такая ситуация, когда за счёт спекулятивного роста, предположим, доллар уйдёт до 100–120 рублей, а потом откатится опять до 70–80. Мы с вами уже проходили такие истории. И те, кто побежал вкладывать все деньги в валюту, могут просто их потерять опять. Так это уже было.
Наличные, банки и ОФЗ: парадокс ликвидности
В июле Сбербанк прогнозировал, что прирост наличных денег в обращении в 2026 году может достичь 3,8 трлн рублей. Значительную часть этой тенденции банк связывал с корпоративными клиентами: наличные оставались у компаний и не возвращались на счета через инкассацию. В начале сентября Сбер сообщал о признаках замедления этой тенденции, а в прогнозе Банка России на 2026 год фигурировала близкая оценка – 3,7 трлн рублей. Поэтому речь идёт о прогнозах роста наличности, а не о доказанном оттоке вкладов населения на ту же сумму.
Русские уходят в кэш: невыгодно, но спокойнее. Коллаж Царьграда
Сам по себе появление наличных в кошельках людей и "похудения" безналичного счёта не означает больших проблем. Но деньги, которые обналичиваются, перестают быть стабильным источником средств на банковских счетах. Банкам приходится внимательнее следить за стоимостью их привлечения и собственной ликвидностью. Это может влиять и на рынок ОФЗ, поскольку кредитные организации остаются крупными покупателями государственного долга. Однако нельзя утверждать, что каждый снятый вклад автоматически лишает государство покупателя облигаций: взаимосвязь сложнее.
Когда банкам не хватает краткосрочной ликвидности, Банк России может предоставлять её через операции РЕПО. Это сделки, в которых банк получает деньги под обеспечение ценными бумагами и обязуется провести обратную операцию на установленных условиях. РЕПО – стандартный инструмент денежно-кредитной политики, а не доказательство "скрытой эмиссии" или прямого финансирования бюджетного дефицита. Но общий парадокс остаётся: граждане ищут способ защитить сбережения, банки – устойчивые источники средств, а государство – покупателей своих облигаций. И это три разных пути.
Что с того?
Универсального инструмента, который одновременно гарантирует высокую доходность, полную безопасность и возможность забрать деньги в любой момент без потерь, не существует. Вклад удобен для резерва, ОФЗ могут подойти для долгосрочных накоплений, золото – для диверсификации, а валюта – для будущих расходов в ней же, например, при зарубежной поездке. Но в каждом случае нужно заранее считать цену выхода: разницу между покупкой и продажей, налоги, комиссии и возможные потери при досрочном закрытии сделки.
Власть объясняет новую налоговую инициативу стремлением унифицировать правила, но для гражданина вопрос шире: насколько предсказуемыми останутся условия, на которых он строит собственный финансовый план? Бюджету нужны доходы, банкам – стабильные средства, а человеку – возможность сохранить то, что он годами откладывал.
Простой семье, у которой есть накопления, следует не принимать инвестиционные решения из-за одной громкой новости, держать резерв в доступной форме и выбирать долгосрочные инструменты только для тех денег, которые не понадобятся в ближайшее время. И иметь в виду: государству нужны ваши денежки, а в умении их "сравнительно честного отъёма" ему нет равных.