



С 1 октября закрыть долги станет сложнее: В кредитной истории появятся новые данные
С 1 октября 2026 года микрофинансовые организации не смогут выдавать третий дорогой заём подряд. Разбираемся, кого коснётся, что это значит для тех, у кого уже есть долги, и дадут ли кредит в обычном банке.
В последние годы всё больше людей сталкиваются с ситуацией: берут заём, не могут отдать вовремя, берут второй – чтобы закрыть первый, потом третий. И так по кругу. С 1 октября 2026 года его попробуют разорвать. Разбираемся, что именно меняется и как это коснётся обычных людей.
Что меняется с 1 октября и почему
Всё началось с долговой спирали. До апреля 2026 года МФО могли выдавать займы с переплатой до 130% годовых, а до этого – и выше. Люди брали новый заём, чтобы закрыть старый, потом ещё один – и так по кругу. Долг рос как снежный ком.
Чтобы это остановить, с 1 апреля 2026 года максимальную переплату снизили до 100% годовых. То есть если вы взяли 100 000 рублей на год, вернуть придётся в общей сложности не больше 200 000.
Но этого оказалось мало. Поэтому с 1 октября 2026 года вводится ещё одно ограничение: МФО не смогут выдать третий заём, если у человека уже есть два непогашенных дорогих займа. Речь о займах с высокой переплатой, которые сами МФО и выдавали. Если человек уже взял два таких, третий ему не оформят.
Это временная мера. Она действует полгода – с 1 октября 2026-го до 1 апреля 2027-го. Потом в силу вступят ещё более жёсткие правила.
Здесь важно не путать полную переплату и ставку. Ставка – это только проценты, которые начисляют на долг. Обычно именно их указывают в заманчивой рекламе. А полная переплата – это всё, что вы отдадите сверх суммы займа: проценты плюс комиссии, страховки и штрафы. Именно полную переплату ограничивает закон, потому что она показывает реальную стоимость займа. Ставка может быть 80%, а с комиссиями и страховкой переплата вырастет до 250% – вот от такого и защищают.
Чтобы узнать полную сумму переплаты, изучите описание ПСК (полная стоимость кредита) – показателя, который МФО должны указывать в квадратной рамке в правом верхнем углу первой страницы договора. ПСК включает в себя проценты по займу, комиссии за выдачу, обслуживание и досрочное погашение, возможные платежи третьим лицам, стоимость страховых и других дополнительных услуг, которые влияют на возможность получения займа.
Следует внимательно изучить перечень ненужных опций и снять с них "галочки" перед подписанием договора. Это могут быть платные СМС-уведомления, ускоренное рассмотрение заявки и многое другое, что не влияет на получение займа, не приносит вам пользы и создаёт дополнительные траты.
Здесь, как и при подписании любого другого договора, главное – вникать в детали и внимательно читать всё, что дано мелким шрифтом, а не соглашаться в спешке на все условия.
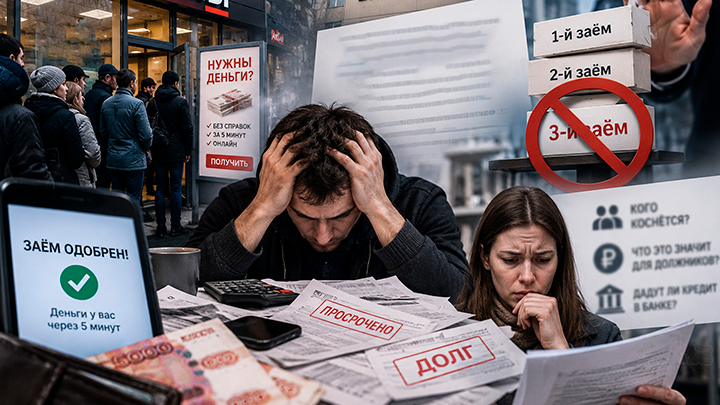 МФО не смогут выдать третий заём, если у человека уже есть два непогашенных дорогих займа. Коллаж Царьграда
Что это значит для заёмщиков
Третий дорогой заём не дадут. С 1 октября в кредитной истории появятся новые данные: среднемесячные платежи по всем займам и их полная стоимость. МФО будут иметь доступ к базе и не смогут выдать третий заём, если у вас уже есть два непогашенных займа с переплатой выше 200% годовых. То есть в случае необходимости придётся искать другие источники денег.
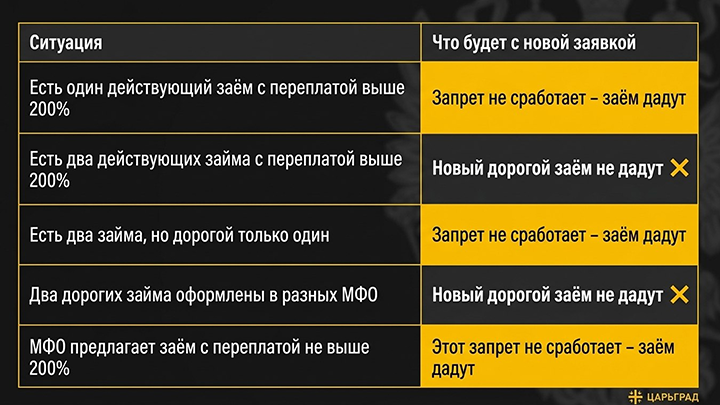 Инфографика Царьграда
Неважно, в одной МФО или в разных вы брали займы – система видит всю кредитную историю. Если дорогой заём только один или новый заём дешевле 200% – ограничение не применяется.
А с 1 апреля 2027 года правило станет ещё жёстче: новый заём с переплатой выше 100% годовых не дадут, пока не закроете предыдущий, то есть снизится и количество возможных займов для человека, и возможность легко зарабатывать для МФО.
А обычный банк кредит даст?
Формально ограничение касается только МФО. Банки закон не ограничивает – они работают по другим правилам.
Но есть два нюанса.
Первый. С 1 октября 2026 года банки, как и МФО, будут видеть в кредитной истории новые данные: среднемесячные платежи по всем займам и их полную стоимость. Если у человека уже есть два дорогих займа, банк это увидит и, скорее всего, откажет или снизит сумму. Не потому, что закон запрещает, а потому, что банк оценит риск как высокий.
Второй. У Центробанка есть рекомендации по показателю долговой нагрузки. Если человек платит по кредитам больше определённого процента от дохода, банк обязан либо одобрить меньшую сумму, либо отказать совсем. Это не часть нового закона, но работает параллельно.
Проще говоря, банк формально не связан запретом на третий заём. Но он увидит вашу нагрузку в кредитной истории и почти наверняка откажет – или даст меньше, чем вы просили.
 Банк формально не связан запретом на третий заём. Коллаж Царьграда
Что изменится с 1 апреля 2027 года
С 1 апреля 2027 года правила станут жёстче. МФО больше не сможет переоформить старый заём, включив в основной долг проценты и штрафы. Также она будет обязана запрашивать данные о среднемесячных платежах заёмщика из всех бюро кредитных историй. А ограничение на третий заём станет строже: если сейчас нельзя выдать третий заём при наличии двух с переплатой выше 200%, то с апреля 2027 года – уже при наличии одного займа с переплатой выше 100%. То есть второй дорогой заём подряд не дадут.
Не только спасение от долгов…
Прямо об этом никто не говорит, но у закона есть вторая цель – охладить рынок микрофинансовых организаций. Центробанк давно предупреждает о перегреве: слишком много людей берут слишком дорогие займы, а МФО на этом зарабатывают. Это риск и для самих заёмщиков, и для всей финансовой системы.
Ограничение переплаты до 100% и запрет на третий заём бьют сразу по двум точкам. С одной стороны, человеку сложнее попасть в долговую спираль – а значит, меньше тех, кто дойдёт до банкротства. С другой – МФО теряют часть прибыли, которую получали с высоких процентов. Некоторые организации могут уйти с рынка, но те, что останутся, будут работать по более прозрачным правилам.
Эксперты оценивают это двояко. Одни считают, что закон действительно снизит закредитованность и количество банкротств. Другие предупреждают: люди, которым отказали в займе, могут пойти к "серым" кредиторам – и тогда проблема не исчезнет, а просто перейдёт в другую плоскость.
Подведём итог
Ограничение на третий заём – это не просто запрет ради запрета. У него две цели: защитить людей от долговой спирали и охладить рынок МФО, который давно перегрет. Если у человека уже два дорогих займа, третий ему не дадут. Банк формально не связан этим запретом, но увидит нагрузку в кредитной истории и, скорее всего, тоже откажет.
Главное – не набирать займы, чтобы закрыть старые. Это путь в никуда. Если чувствуете, что долги растут и вы не справляетесь, лучше не брать третий заём, а искать другие способы: реструктуризацию, помощь юриста или в крайнем случае банкротство. Но до этого лучше не доводить.
А ещё напоминаем, что за безобидным сплитом на маркетплейсе может быть скрыт заём в МФО.
А вы сталкивались с ситуацией, когда брали новый заём, чтобы закрыть старый? Как выходили из положения? Расскажите в комментариях.